

Zuckersteuer kommt: Mit diesen Tricks wird aus Limo plötzlich Medizin
🧐 Im Fantasykosmos suchen
Die geplante Zuckergetränkesteuer nimmt konkretere Formen an. Nach dem derzeitigen Gesetzentwurf sollen Getränke ab einem Zuckergehalt von 5 Gramm je 100 Milliliter besteuert werden, wobei die Abgabe mit steigendem Zuckergehalt zunimmt. Zuckerfreie Getränke wie Coke Zero sollen ebenso ausgenommen bleiben wie alkoholfreies Bier, alkoholfreier Wein und Schaumwein. Auch Säfte ohne zugesetzten Zucker, Nahrungsergänzungsmittel und Produkte nach dem Arzneimittelgesetz sollen nicht unter die Abgabe fallen.
Das klingt nach einer überschaubaren Regelung.
Bis jemand entdeckt, dass man offenbar sehr viel Geld sparen kann, wenn eine Limonade plötzlich keine Limonade mehr ist.
In den Zwischenreichen hat man mit vergleichbaren Steuern bereits umfangreiche Erfahrungen gesammelt. Dort führte eine Süßgetränkeabgabe binnen weniger Wochen dazu, dass die gesamte Getränkeindustrie ihre Produkte neu definierte. Das Finanzamt fand anschließend kaum noch Brausen, dafür überraschend viele Arzneimittel, Bestäubungsnebenprodukte und technische Betriebsstoffe.
Deutschland sollte sich darauf vorbereiten.
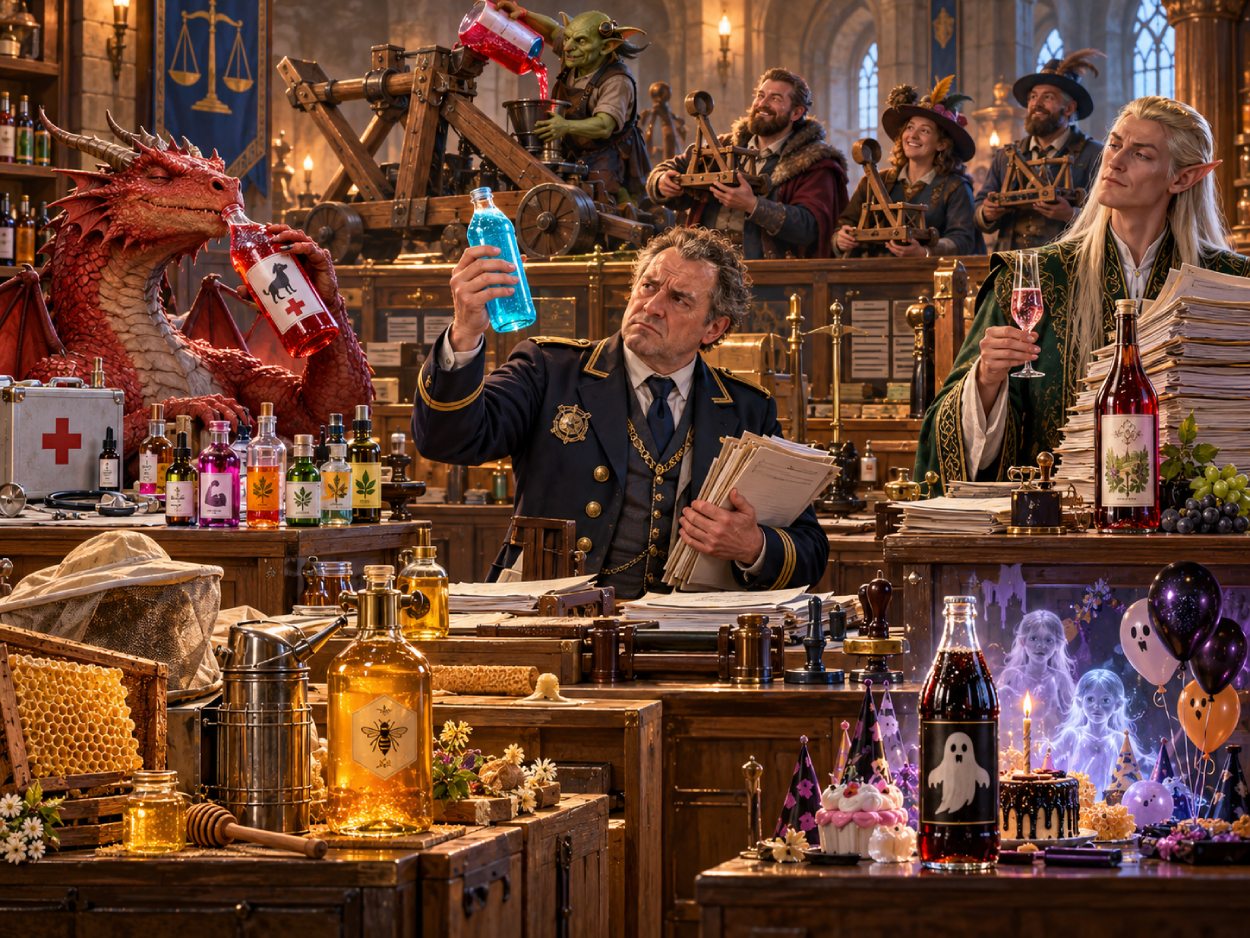
🧾 Entscheidend ist künftig weniger der Zuckergehalt als die Antwort auf die Frage: Was ist das eigentlich?
Genau darin liegt die große Kunst. Eine Flasche mit 14 Gramm Zucker je 100 Milliliter sieht aus Sicht des Finanzamtes zunächst verdächtig nach einem steuerpflichtigen Getränk aus. Der Hersteller sieht das naturgemäß anders.
Vielleicht handelt es sich schließlich gar nicht um Limonade. Vielleicht hält der Kunde ein medizinisches Präparat, eine landwirtschaftliche Spezialität oder wichtiges Zubehör für eine mittelgroße Belagerungsmaschine in der Hand. In den Zwischenreichen sind folgende Plörren bereits erfolgreich erprobt worden.
🐉 Drachenbrause „Inferno Zero“ – offiziell ein Heilmittel
Die beliebte Drachenbrause enthält genügend Zucker, um einen gewöhnlichen Menschen nach zwei Flaschen spontan über seine Lebensentscheidungen nachdenken zu lassen. Eine Steuer fällt trotzdem nicht an. Der Hersteller konnte nämlich nachweisen, dass das Getränk ursprünglich zur inneren Kühlung feuerspeiender Großechsen entwickelt wurde. Damit wurde aus der Limonade kurzerhand ein veterinärmedizinisches Spezialpräparat.
Empfohlen wird ein halber Liter bei akutem Sodbrennen, Rauchentwicklung oder unkontrolliertem Abbrennen benachbarter Scheunen. Als Nebenwirkung tritt gelegentlich dreistündiges Himbeer-Hitze-Rülpsen auf.
🥕 Goblin-Gemüsesaft „Rübe 9000“ – Zucker ja, zugesetzt nein
Rübe 9000 besteht aus Karotten, Pastinaken, Roter Bete und mehreren Wurzeln, deren genaue botanische Einordnung noch auf die Ergebnisse zweier als verschollen geltenden Expeditionen wartet. Das Endprodukt widerwärtig süß. Zusätzlicher Zucker wird angeblich nicht hineingeschüttet.
Damit argumentiert der Hersteller ausgesprochen selbstbewusst, sein Produkt sei lediglich von Natur aus eine zuckersüße Gesundheitsbombe. Steuerrechtlich macht das einen erheblichen Unterschied. Probleme gab es lediglich mit dem Werbespruch:„Schmeckt wie flüssiger Kuchen.“ Die Finanzverwaltung bat darum, diese Formulierung künftig möglichst nicht auf Rechnungen zu verwenden.

🍺 Alkoholfreies Trollbier – eindeutig Bier, alles Weitere ist nun wirklich Privatsache
Die Trollbrauerei von Knattermoor bietet seit Jahrhunderten ein alkoholfreies Bier an, das dunkel, süß und derart nahrhaft ist, dass nach zwei Krügen gewöhnlich auf das Abendessen für das nächste Quartal verzichtet werden kann.
Trotzdem bleibt das Getränk in der Kategorie Bier. Das Finanzamt akzeptierte die Einordnung nach einer Verkostung relativ schnell und verzichtete anschließend auch auf eine nähere Untersuchung jener Stückchen, die gelegentlich im Schaum schwimmen. Der Hersteller versichert, sie seien „traditionell“ gewachsen. Niemand hat nachgefragt.
🧙 Hexensirup „Morgentau Plus“ – seit gestern Nahrungsergänzung
Morgentau Plus gehört zu den süßesten Flüssigkeiten, die außerhalb einer Drachenkonditorei legal verkauft werden. 100 Milliliter reichen aus, um einen Löffel auch dann noch festkleben zu lassen, wenn man das Glas von einer Burgzinne schleudert. Seit Bekanntwerden der Zuckersteuer wird das Produkt allerdings nur noch in kleinen Fläschchen angeboten.
Auf der Packung steht nun, es handle sich um ein Nahrungsergänzungsmittel zur Unterstützung persönlicher Schicksalsstabilität. Empfohlen werden sieben Tropfen morgens, mittags und bei drohendem Unheil. Dass Kunden weiterhin eine halbe Flasche in Pfannkuchenteig schütten, fällt nach Ansicht der Herstellerin nicht in ihren Verantwortungsbereich.
🐝 Aurasumm-Honigwasser – ein landwirtschaftliches Nebenprodukt
Dieses Getränk besteht im Wesentlichen aus Honig und Wasser. Zucker ist also nicht bloß enthalten, Zucker ist praktisch das Geschäftsmodell. Die Produzenten weisen allerdings darauf hin, dass es sich streng genommen um ein flüssiges Nebenprodukt bestäubungswirtschaftlicher Tätigkeit handelt.
Das zuständige Finanzamt prüft diese Argumentation seit Monaten. Drei Beamte wurden bereits gestochen, einer weigert sich inzwischen grundsätzlich, Akten mit gelb-schwarzem Umschlag anzufassen. Bis zur endgültigen Entscheidung wird das Getränk weiter verkauft. Mit beiliegender Bienenwarnung.

☠️ Nekromanten-Cola – steuerlich bislang vollkommen unbekannt
Die Nekromanten-Cola stellt die Behörden vor ein anderes Problem. Sie enthält keinen Zucker. Und schon gar keinen Süßstoff. Und nach bisherigen Untersuchungen überhaupt nichts, was chemisch erklären würde, warum sie so erschreckend süß schmeckt. Ein Labor in Dunkelkreide kam schließlich zu dem Ergebnis, die Süße könne aus konservierten Erinnerungen Verstorbener an Kindergeburtstage stammen.
Der Stoff ist im Steuergesetz bislang nicht aufgeführt. Das Finanzministerium hat eine Arbeitsgruppe eingerichtet. Sie tagt ausschließlich bei Neumond.
🔧 Knattermoorer Multifunktionssirup – trinken oder Katapult warten?
Den vermutlich elegantesten Weg hat allerdings ein Hersteller aus Knattermoor gefunden. Sein Sirup wird gleichzeitig als Limonadengrundstoff, Rostlöser, Lampenöl und Kühlmittel für kleinere Belagerungsmaschinen verkauft. Damit hängt die steuerliche Behandlung vom Verwendungszweck ab.
Wer an der Kasse sagt, er wolle das Zeug trinken, kauft ein zuckerhaltiges Getränk. Wer sagt, es sei für das Katapult, kauft einen technischen Betriebsstoff. Seit Einführung dieser Regelung ist die Zahl privat gehaltener Katapulte in Knattermoor um rund 640 Prozent gestiegen. Der Zusammenhang gilt als ungeklärt.
🍷 Alkoholfreier Elfenwein – Kultur schlägt Erfrischungsgetränk
Auch die Elfen wollten zunächst nicht einsehen, warum ihr alkoholfreier Wein überhaupt in einer Diskussion über Süßgetränke auftauchen sollte. Ihre Begründung umfasst 840 Seiten.
Darin wird ausführlich dargelegt, dass ein Getränk mit jahrhundertelanger Tradition, ritueller Bedeutung und handverlesenen Trauben unmöglich unter dieselben Kategorien fallen könne wie Brause aus dem Supermarkt.
Das Finanzamt begann mit der Prüfung. Nach Seite 17 wurde das Verfahren genervt eingestellt. Der Wein bleibt steuerfrei.

🏛️ Das Finanzministerium steht vor einem alten Problem
Genau hier beginnt die wunderbare Welt des Steuerrechts: Sobald bestimmte Produktgruppen ausgenommen werden, wird die Frage interessant, wer überhaupt zu welcher Produktgruppe gehört.
Deutschland möchte mit der geplanten Abgabe den Konsum stark gezuckerter Getränke bremsen und gleichzeitig zusätzliche Einnahmen für den Gesundheitsfonds erzielen. Für 2027 werden laut vorliegendem Entwurf rund 795 Millionen Euro erwartet, später sollen es jährlich etwa 1,2 Milliarden Euro werden.
In den Zwischenreichen kennt man solche Prognosen. Dort rechnete das Finanzministerium nach Einführung seiner Zuckerabgabe ebenfalls mit beträchtlichen Einnahmen. Nach sechs Monaten gab es offiziell jedoch keine einzige Limonade mehr.
Dafür waren 14.000 neue Arzneimittel registriert, 9.300 Nahrungsergänzungsmittel auf dem Markt und praktisch jeder zweite Haushalt besaß plötzlich ein Katapult. Die Steuer brachte deutlich weniger ein als erwartet. Der Absatz von Belagerungsmaschinen erreichte dagegen ein historisches Hoch.

